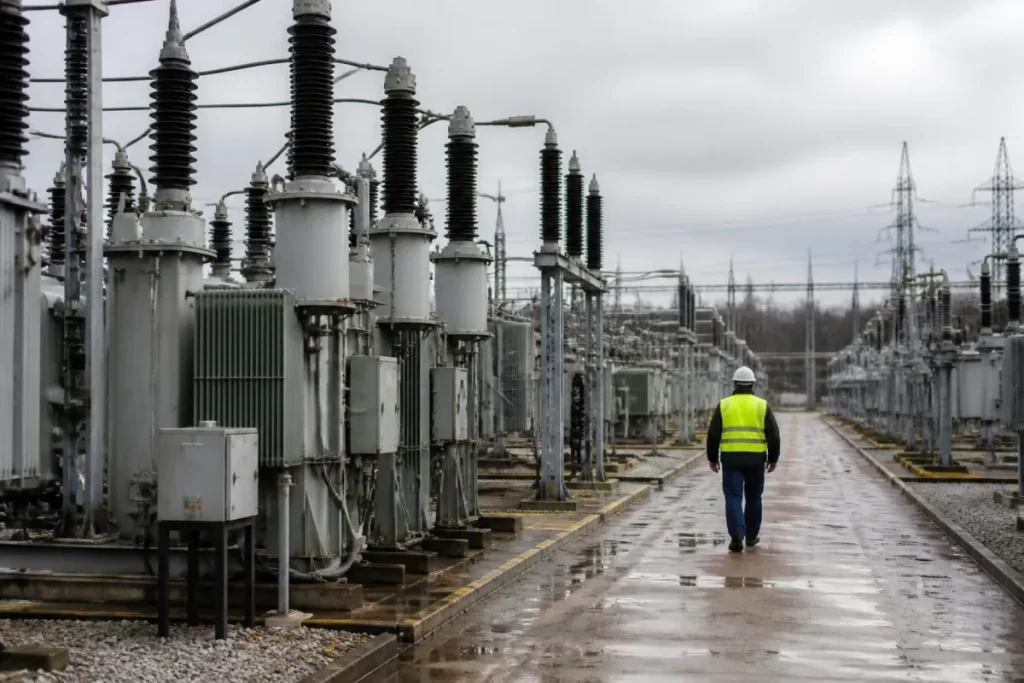
В 2026 году разговор об инфраструктуре искусственного интеллекта всё чаще упирается не в кремний, а в киловатт-часы. Пока производители ИИ-ускорителей отчитываются о кратной динамике выручки, энергетические компании, операторы сетей и крупные потребители электроэнергии выстраиваются в новую цепочку приоритетов. Ниже — попытка связать несколько разрозненных фактов в одну рамку: узкое место ИИ-инфраструктуры смещается в сторону производства и доставки электричества.
Тезис
Если раньше дефицитным ресурсом для ИИ были чипы, то сейчас усиливается ограничение по мощности: генерация, сети и подключение к ним. Это не значит, что чипы перестали быть значимыми. Это значит, что темпы роста вычислений всё больше зависят от того, сколько электроэнергии можно физически произвести и довести до объекта. Подтверждением служит сочетание трёх независимых сигналов: прогнозов по спросу на электроэнергию, сделок крупных потребителей напрямую с генерацией и динамики выручки поставщиков ИИ-компонентов.
Что изменилось
Ключевой сдвиг — в спросе. По данным обзора IEA Electricity 2026, мировой спрос на электроэнергию будет расти в среднем на 3,6% в год в 2026–2030 годах, что в среднем примерно на 50% выше темпов предыдущего десятилетия. Отдельно IEA отмечает, что спрос в развитых экономиках вновь растёт после примерно 15 лет стагнации, и среди драйверов называет ИИ, дата-центры и передовое производство. Об этом мы уже писали в материале о спросе на электроэнергию и инвестициях в сети.
Второе изменение — то, как крупные потребители закрывают потребность. 30 сентября 2026 года Constellation Energy и Amazon объявили о 20-летнем соглашении о закупке мощности: 690 МВт с АЭС Calvert Cliffs в Мэриленде, включая увеличение мощности станции примерно на 190 МВт, ожидаемое в 2030–2032 годах. По сообщению Constellation, соглашение позволит привлечь более $3 млрд инвестиций в инфраструктуру станции, а выработка продолжит поступать в региональную энергосистему PJM. Детали — в разборе сделки.
Третий сигнал — со стороны спроса на вычисления. Broadcom в третьем квартале 2026 финансового года отчиталась о выручке $29,591 млрд, что на 86% больше год к году, а выручка от ИИ-полупроводников выросла на 221% — до $16,7 млрд. Компания также заявила, что ожидает в следующем квартале $21,7 млрд выручки от ИИ-полупроводников, то есть рост на 236% год к году. Эти данные приведены в материале об отчётности Broadcom.
Ключевые факторы
- Рост базового спроса на электричество. IEA фиксирует разворот тренда в развитых экономиках после длительной стагнации и связывает его, среди прочего, с ИИ и дата-центрами.
- Инвестиционный разрыв в сетях. По оценке IEA, для удовлетворения прогнозируемого спроса к 2030 году ежегодные инвестиции в электросети должны вырасти примерно на 50% относительно текущих $400 млрд.
- Прямые контракты потребителей с генерацией. Сделка Constellation и Amazon — пример того, как крупный потребитель фиксирует доступ к мощности на десятилетия вперёд, а не полагается только на спотовый рынок.
- Спрос на вычисления остаётся высоким. Динамика ИИ-сегмента Broadcom показывает, что потребность в мощностях продолжает расти.
- Высокие цены на нефть как фон. По данным Reuters, Brent держался на уровне $98,15 за баррель после роста более чем на 14% в сентябре, а доходность десятилетних гособлигаций США достигала 5,306%. Об этом — в материале о давлении на азиатские акции.
Как они связаны
Логика связи выглядит так. Рост вычислений требует всё больше электроэнергии. Электроэнергию нельзя произвести мгновенно там, где её не хватает: нужны генерация, линии электропередачи и разрешения на подключение. Сети — самый медленный элемент этой цепочки, и IEA прямо указывает на необходимость кратного роста инвестиций. Когда подключение к общей сети становится узким местом, крупные потребители начинают договариваться о мощности напрямую. Именно так устроена сделка Constellation и Amazon: длинный контракт с привязкой к конкретному объекту генерации.
Важно разделять факт и интерпретацию. Факт: спрос на электроэнергию ускоряется, сети требуют больше инвестиций, крупный потребитель подписал 20-летнее соглашение. Интерпретация (наша гипотеза, а не установленный факт): это отражает смещение узкого места от чипов к энергии. Прямого доказательства того, что дефицит мощности уже тормозит поставки ИИ-оборудования, в переданных данных нет. Речь идёт об экономически правдоподобном механизме, который совпадает по направлению с несколькими независимыми сигналами.
Отдельно стоит смотреть на рыночную реакцию. По данным OilPrice, энергетический сектор США прибавил 37,4% с начала 2026 года против 11,8% у S&P 500. Среди факторов роста издание называет высокие цены на нефть и газ, растущий спрос на электроэнергию со стороны ИИ-дата-центров и корпоративную дисциплину капитала. Там же приводится доходность пяти энергетических ETF с начала года: от 114,0% у DBE до 4 050% у BWET. Стоит подчеркнуть: независимой проверки этих показателей нет, а часть значений выглядит экстремальной. Подробнее — в разборе динамики энергетических ETF.
Что поддерживает противоположный сценарий
Прежде чем делать далеко идущие выводы, стоит назвать аргументы против.
- Спрос на электричество реагирует на цены и эффективность. Рост тарифов и повышение энергоэффективности оборудования способны замедлить потребление. Прогноз IEA — это сценарий при определённых допущениях, а не гарантия.
- Дефицит мощности решается не только новой генерацией. Часть нагрузки можно смещать во времени, а часть — закрывать за счёт собственной генерации потребителя. Тогда эффект для публичных энергокомпаний будет слабее, чем кажется.
- Рост энергетического сектора неоднороден. Дорогая нефть поддерживает одни сегменты и одновременно повышает издержки для других. Доходность отдельных ETF нельзя автоматически переносить на весь сектор и тем более на отдельные компании.
- Макро-фон остаётся жёстким. Доходность длинных гособлигаций США около 5,3% и повышенные ставки повышают стоимость капитала для капиталоёмких проектов в генерации и сетях.
Риски
Главный риск для тезиса — в скорости. Электрификация и расширение сетей — долгие проекты, а сделки вроде соглашения Constellation и Amazon приносят дополнительную мощность только в 2030–2032 годах; рост генерации Calvert Cliffs на 190 МВт запланирован именно на этот период. Значит, между растущим спросом и новым предложением есть разрыв во времени, в котором возможны и локальные дефициты, и задержки проектов.
Второй риск — данные. Показатели доходности ETF и сектора взяты из одного медийного источника без независимой проверки, поэтому использовать их как опору для выводов нужно осторожно. Третий риск — обобщение: положительная оценка отдельной сделки аналитиком Goldman Sachs (её приводит ZeroHedge) относится к конкретной компании и сектору, а не означает, что аналогичный эффект получат все участники рынка.
Отдельно подчеркнём: у нас нет данных, позволяющих делать выводы о юридическом или регуляторном статусе участников, о причинах отдельных инцидентов или о том, что дефицит электроэнергии уже стал ограничителем для ИИ-отрасли. Мы говорим об экономическом механизме, совпадении по направлению нескольких сигналов и о том, какие проверяемые цифры за этим стоят.
За какими данными следить дальше
- Обновления IEA по спросу на электроэнергию и по фактическим инвестициям в сети: сближаются ли они с ориентиром роста примерно на 50%.
- Новые долгосрочные контракты крупных потребителей с генерацией: сколько их, на какие объёмы и на какие сроки.
- Отчётность поставщиков ИИ-компонентов: сохраняется ли кратный рост их ИИ-выручки, что косвенно отражает спрос на вычисления.
- Динамика цен на нефть и доходности длинных гособлигаций США как фон для стоимости капитала в энергопроектах.
Вывод
Совокупность подтверждённых факторов указывает на одно: энергия становится всё более значимым ограничением для роста ИИ-инфраструктуры. IEA фиксирует ускорение спроса и разворот тренда в развитых экономиках, оценивает необходимый рост инвестиций в сети примерно в 50%, а крупный потребитель подписывает 20-летнее соглашение о мощности напрямую с АЭС. Рост ИИ-выручки Broadcom подтверждает, что потребность в вычислениях не ослабевает. При этом это не доказательство того, что чипы перестали быть критичны, и не гарантия выигрыша для всех энергетических компаний. Узкое место смещается — но насколько быстро и с какими перекосами между сегментами, покажут данные по спросу, инвестициям в сети и новым контрактам.
Источники
- International Energy Agency — Executive summary, Electricity 2026
- OilPrice — Power Demand Is Surging Faster Than Grids Can Keep Up
- Constellation Energy — 20-Year Power Purchase Agreement Adding 190 Megawatts of Nuclear Capacity at Calvert Cliffs
- OilPrice — 5 Energy ETFs That Have Soared in 2026
- Broadcom Inc. — Third Quarter Fiscal Year 2026 Financial Results
- Reuters / Investing.com — Asian stocks dip, bonds in focus after torrid September
- ZeroHedge — Amazon Secures 20 Years Of Nuclear Power From Constellation As Goldman Sees Industry-Wide Win