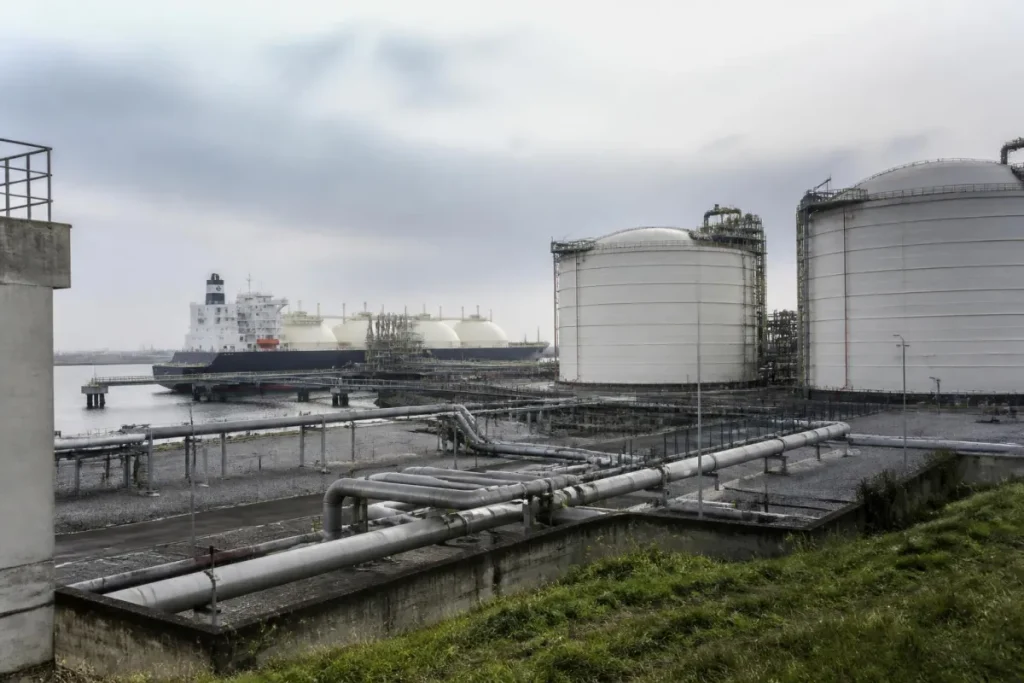
Европа подходит к отопительному сезону с редким сочетанием условий: газ дорожает не только из-за перебоев с поставками СПГ через Ормузский пролив, но и на фоне хранилищ, заполненных ниже обычного, и центрального банка, который уже вернулся к повышению ставок. Разберём, как эти три сюжета складываются в один и почему их нельзя рассматривать по отдельности.
Тезис: это не разовый скачок, а пересечение трёх факторов
Отдельная новость о дорожающем газе выглядит как обычная рыночная реакция на перебой поставок. Но когда внешний шок совпадает с низкими запасами и ужесточением денежной политики, эффект перестаёт быть локальным: он бьёт по счетам домохозяйств, издержкам промышленности и по свободе ЕЦБ выбирать между поддержкой роста и сдерживанием инфляции. Именно это сочетание, а не сама по себе цена на газ, делает сюжет значимым.
Что изменилось
Первый элемент — внешний шок поставок. По описанию ситуации, приведённому в материале о росте цен на газ в Европе, война в Иране заблокировала за Ормузским проливом пятую часть мировых поставок СПГ. Это не европейский, а глобальный по происхождению перебой: пролив — узкое место мирового рынка сжиженного газа, и его закрытие сказывается далеко за пределами региона.
Второй элемент — низкие запасы. В отчёте IEA, на который ссылается та же публикация, говорится, что закрытие Ормузского пролива сразу подняло спотовые цены на СПГ в Азии и цены на европейских газовых хабах до уровней, максимальных со времён энергетического кризиса 2022–2023 годов. При этом по состоянию на 28 сентября газовые хранилища ЕС были заполнены на 71% — против среднего уровня 86% для этого времени года за предыдущие пять лет, а в Германии заполненность составляла около 57%. Разрыв в 15 процентных пунктов со средним — это и есть та подушка, которой у Европы сейчас нет.
Третий элемент — денежная политика. ЕЦБ повысил три ключевые процентные ставки на 25 базисных пунктов 10 сентября 2026 года, повышение вступило в силу 16 сентября. То есть к моменту нового витка цен на энергоносители ставки уже двигались вверх, а не вниз.
Ключевые факторы
- Перебой поставок СПГ. Блокировка пятой части мировых поставок через Ормузский пролив — это шок предложения, который автоматически перекладывается в цену на споте.
- Низкие запасы в хранилищах. 71% по ЕС и около 57% в Германии означают меньший буфер перед зимой.
- Ужесточение ЕЦБ. Повышение трёх ключевых ставок на 25 базисных пунктов 10 сентября меняет условия кредитования и сбережений одновременно.
- Давление на домохозяйства и промышленность. Рост цен на газ усиливает нагрузку на счета домохозяйств и расходы промышленности — на фоне повышений ставок ЕЦБ, как это описывается в исходной публикации.
Как они связаны
Механизм здесь экономический, а не юридический, и его стоит проговаривать без лишних допущений. Шок предложения поднимает цену газа. Низкие запасы не дают рынку быстро погасить этот скачок за счёт накопленных резервов: чем меньше газа в хранилищах, тем сильнее спрос на спотовые объёмы и тем чувствительнее цена к любым новостям о поставках. Дорогой газ транслируется в счета домохозяйств и в издержки предприятий, а это уже инфляционный фактор.
Именно здесь возникает пересечение с ЕЦБ. Центробанк, который уже повысил ставки, оказывается между двух давлений: энергетическая инфляция подталкивает к дальнейшему ужесточению, а замедление экономики из-за дорогой энергии — к осторожности. Важно не путать это с утверждением о причине конкретного решения ЕЦБ: из переданных данных следует лишь то, что ставки были повышены 10 сентября, а рост цен на газ усиливает давление на расходы домохозяйств и промышленности. Связь на этом уровне — скорее рамка для анализа, чем установленная причинность.
Дополнительный контур — эффект на другие рынки. Когда нефть оказывается выше $100, а долгосрочные ставки растут, энергетический шок перестаёт быть чисто газовым сюжетом: он встраивается в общую картину стоимости капитала. Как это отражается на азиатских рынках, видно в материале о фьючерсах на азиатские акции и снижении цен на нефть.
Что поддерживает противоположный сценарий
У картины есть как минимум три аргумента в обратную сторону, и их стоит держать в уме.
Первый — частичное восстановление поставок. По данным Bloomberg, цитируемым в обзоре азиатских рынков, Саудовская Аравия восстановила примерно половину пропускной способности нефтепровода «Восток—Запад» после атак беспилотников, и именно это названо причиной ослабления нефтяных цен. Это не отменяет газовый шок, но показывает важную вещь: перебои в поставках энергоносителей могут отыгрываться назад, а не только нарастать. Осторожная аналогия с газом уместна именно как аналогия — это экономически похожий механизм восстановления инфраструктуры, а не доказательство, что ситуация с СПГ повторит нефтяной сценарий.
Второй — долгосрочная европейская повестка. Три страны ЕС — Испания, Португалия и Люксембург — призвали установить цель по возобновляемой энергии на 2040 год, связывая это со снижением зависимости от импортируемого топлива (разбор инициативы). Здесь важно разделять уровни: действующая директива ЕС устанавливает обязательную цель не менее 42,5% возобновляемой энергии к 2030 году с ориентиром в 45%, а Еврокомиссия в консультации от 20 марта 2026 года сообщила, что готовит рамочную политику на период после 2030 года, с законодательным предложением к концу 2026 года. Это стратегический ответ на уязвимость перед импортом топлива, но его эффект растянут на годы и не решает задачу этого сезона.
Третий — сама механика запасов. Хранилища могут заполняться при благоприятной погоде и достаточных потоках СПГ; 71% и 57% — это ниже среднего, но не нулевой уровень. Разница между «меньше обычного» и «критически мало» существенная, и она зависит от динамики, а не только от текущей точки.
Риски
- Риск углубления шока поставок. Пока перебой в Ормузском проливе сохраняется, цена чувствительна к любой новости о его состоянии.
- Риск тонкой подушки. Низкая заполненность хранилищ означает, что резкие колебания спроса переносятся в цену сильнее обычного.
- Риск двойного давления на ЕЦБ. Энергетическая инфляция и замедление экономики требуют противоположных решений, и любая ошибка в балансе отражается и на ставках, и на доверии к ним.
- Риск переноса на другие рынки. Энергетический шок встраивается в общую стоимость капитала и валютные истории, что расширяет зону уязвимости за пределы газового рынка.
За какими данными следить
- Заполненность газовых хранилищ ЕС и отдельных стран, включая Германию: 71% и 57% — это стартовая точка, но важен темп заполнения.
- Динамика потоков СПГ и состояние Ормузского пролива — ключевая переменная для спотовой цены.
- Заседания и решения ЕЦБ после повышения от 10 сентября: как центробанк будет трактовать энергетическую инфляцию.
- Рамочная политика ЕС по возобновляемой энергетике после 2030 года, законодательное предложение по которой планировалось к концу 2026 года.
- Общий фон стоимости капитала: доходности облигаций и цены на нефть, которые задают рамку для всех остальных решений.
Вывод
Рост цен на газ в Европе осенью 2026 года корректнее описывать не как отдельную новость, а как пересечение трёх подтверждённых факторов: перебоя поставок СПГ через Ормузский пролив, хранилищ ниже среднего уровня (71% по ЕС и около 57% в Германии) и ЕЦБ, который уже повысил ключевые ставки 10 сентября. Само по себе каждое из этих событий поддаётся отдельному объяснению, но вместе они создают конструкцию, в которой у рынка меньше буферов, а у политики меньше свободы манёвра.
При этом вывод стоит держать в границах того, что подтверждено. Из переданных данных не следует, что ЕЦБ принял решение именно из-за газа, и не следует, что шок обязательно сохранится: пример с частичным восстановлением нефтепровода показывает, что перебои могут отыгрываться. Реалистичный сценарий — не определённость, а диапазон: многое зависит от уровня запасов, потоков СПГ и решений центробанка в ближайшие месяцы.
Источники
- International Energy Agency, Gas Market Report, Q2-2026
- OilPrice.com, Europe’s Gas Crisis Deepens as Hormuz LNG Crunch Drives Prices Higher
- European Central Bank, Monetary policy decisions
- European Commission, Post-2030 Renewable energy framework – Public consultation
- EUR-Lex, Regulation (EU) 2026/667
- Bloomberg / Yahoo Finance, Asian stocks set for rebound as oil prices ease
- OilPrice.com, Three EU Nations Call for New 2040 Renewable Energy Goal